- Milano / Genova / Firenze / Roma / Napoli / Bari / Taranto
- Protezione e pianificazione del patrimonio, trust

C’è una domanda che i genitori di un figlio con disabilità si portano dentro ogni giorno, e che quasi mai pronunciano ad alta voce: cosa succederà quando noi non ci saremo più? Chi si occuperà di lui, con quali soldi, con quali regole, con quale amore?
Il legislatore italiano, per una volta, ha dato a questa domanda una risposta seria. Si chiama legge 22 giugno 2016, n. 112, la legge sul “Dopo di noi”. E lo strumento che quella legge mette al centro è proprio quello di cui ci occupiamo ogni giorno in questo blog: il trust. A dieci anni dall’entrata in vigore, resta una delle occasioni più sottoutilizzate della pianificazione patrimoniale italiana. Vediamo perché merita molta più attenzione di quanta ne riceva.
La legge nasce per assicurare assistenza, cura e protezione alle persone con disabilità grave, accertata ai sensi dell’articolo 3, comma 3, della legge 104/1992, per il tempo in cui i genitori non potranno più occuparsene. Accanto a un fondo pubblico e a misure assistenziali, la legge costruisce una corsia fiscale privilegiata per gli strumenti privati di protezione: il trust, i vincoli di destinazione ex articolo 2645-ter del codice civile e i fondi speciali con contratto di affidamento fiduciario.
Il cuore fiscale sta nell’articolo 6: i beni e i diritti conferiti in trust istituito in favore di una persona con disabilità grave sono esenti dall’imposta sulle successioni e donazioni. Non una franchigia, non un’aliquota ridotta: un’esenzione piena. A completare il quadro, le imposte di registro, ipotecaria e catastale si applicano in misura fissa, e gli atti godono di esenzione dall’imposta di bollo. Alcuni Comuni possono inoltre prevedere agevolazioni sull’IMU.
Per una famiglia che destina al figlio fragile un appartamento e un portafoglio di risparmi, la differenza rispetto a un passaggio ordinario può valere decine di migliaia di euro. Ma il beneficio fiscale, per quanto rilevante, è il secondo motivo per cui questo strumento merita attenzione. Il primo è il progetto di vita.
L’esenzione non è automatica. La legge la subordina a condizioni precise, e qui si vede la differenza tra un atto costruito bene e un modulo compilato in fretta.
Il trust deve perseguire come finalità esclusiva l’inclusione sociale, la cura e l’assistenza della persona con disabilità grave, e questa finalità deve essere espressamente indicata nell’atto istitutivo. L’atto deve essere stipulato per atto pubblico e deve identificare in modo chiaro e univoco i soggetti coinvolti e i rispettivi ruoli; deve descrivere le funzionalità e i bisogni specifici della persona beneficiaria; deve indicare le attività assistenziali necessarie a garantire la cura e la soddisfazione dei suoi bisogni, comprese le prestazioni volte a evitare l’istituzionalizzazione.
E ancora: l’atto deve individuare gli obblighi e la rendicontazione del trustee, il soggetto che vigila sugli obblighi assunti (nel linguaggio dei trust, il guardiano), la destinazione del patrimonio residuo alla morte del beneficiario, e la data di scadenza o l’evento che segna il termine finale. Il beneficiario con disabilità grave deve essere l’esclusivo beneficiario per tutta la durata del trust.
Non è burocrazia: è la sostanza dello strumento. La legge pretende che il trust “Dopo di noi” sia un vero progetto di vita scritto, non un contenitore fiscale con un’etichetta compassionevole.
Se nella tua famiglia c’è una persona con disabilità e vuoi capire come costruire il suo progetto di vita, prenota una consulenza: partiamo dai bisogni della persona, prima ancora che dal patrimonio.
Un aspetto che rassicura molte famiglie riguarda la fine del percorso. Alla morte della persona con disabilità, il patrimonio residuo va ai destinatari indicati nell’atto: in quel momento il trasferimento sconta l’imposta sulle successioni e donazioni, calcolata però sul rapporto di parentela tra il disponente originario e i destinatari finali. Se il residuo torna ai fratelli, si applicano franchigia e aliquota del rapporto genitore-figli o tra fratelli a seconda di come l’operazione è costruita: un punto da progettare con cura, perché cambia il conto in modo significativo.
E se è il beneficiario a premorire ai genitori? La legge ha pensato anche a questo: il ritrasferimento dei beni ai disponenti gode a sua volta dell’esenzione. Il patrimonio torna a casa senza imposte, pronto per essere ridestinato.
La riforma dell’imposta sulle successioni e donazioni in vigore dal 1° gennaio 2025 ha riscritto la fiscalità dei trust nel Testo Unico, con la tassazione in uscita come regola e l’opzione per la tassazione in entrata come alternativa. In questo panorama nuovo, il trust “Dopo di noi” conserva la sua specialità: l’esenzione della legge 112/2016 resta la disciplina di favore per i trust a beneficio di persone con disabilità grave, con un vantaggio che nessuna opzione ordinaria può replicare. Per le famiglie interessate, la corsia speciale non è stata toccata: è lì, e va soltanto usata bene.
Nella pratica professionale, tre errori ricorrono. Il primo: atti istitutivi generici, che non descrivono i bisogni concreti della persona e le attività assistenziali, ed espongono l’esenzione a contestazioni. Il secondo: la scelta di un trustee inadeguato, magari un parente anziano senza competenze gestionali, quando la durata attesa del trust è di decenni; la figura del trustee professionale, affiancata da un guardiano scelto nella cerchia familiare, dà al progetto la solidità che merita. Il terzo: rinviare. La pianificazione del “dopo” funziona se costruita nel “durante”, quando i genitori possono trasmettere al trustee non solo i beni, ma la conoscenza del figlio, le sue abitudini, le sue relazioni, il suo progetto di vita.
Il trust “Dopo di noi” è l’esempio più puro di ciò che questo strumento sa fare: trasformare la preoccupazione di un genitore in un programma vincolante, affidato a qualcuno che ha il dovere giuridico di eseguirlo, con un patrimonio protetto e una fiscalità che non penalizza la fragilità. Il trust, lo scrivo spesso, è prima di ogni tecnica una scelta d’amore: e su questo blog seguiamo la legge sul Dopo di noi fin dai suoi primi passi. Le famiglie che ne avrebbero bisogno sono molte di più di quelle che la usano.
Come sempre, ogni situazione va costruita su misura: la condizione di disabilità, la composizione del patrimonio, gli equilibri tra fratelli, la scelta del trustee e del guardiano richiedono l’accompagnamento di professionisti esperti di trust e pianificazione patrimoniale. Su un progetto che deve durare una vita, e oltre, non si improvvisa.
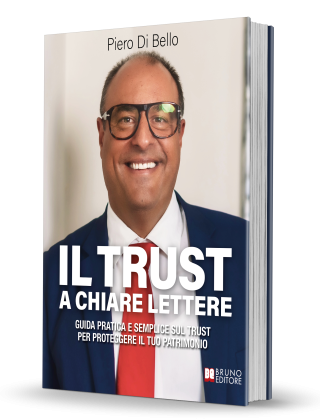
Per orientarti nel mondo dei trust con parole semplici, parti dal mio libro Il Trust a Chiare Lettere, e ogni domenica trovi un nuovo episodio del podcast Trust in Trust.

 Piero Di Bello